最近,在香港开立投资账户被劝退的内地投资者多了,问题出在哪,答案指向一条新要求。
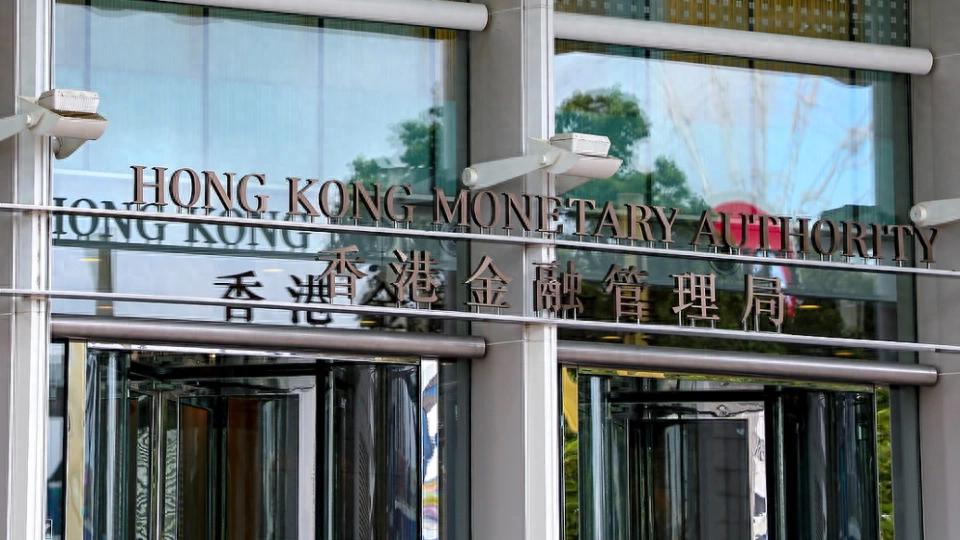
什么改变了?监管把银行和券商放到同一套尺度里。香港金管局发出通函,在港注册银行给内地客户开投资账户,要执行和持牌券商一致的额外管控。紧接着出现了实操收紧,5月26日,有人在中银香港开户被劝退,还有一家中资股份制银行干脆暂停为只持内地身份的客户开投资账户。
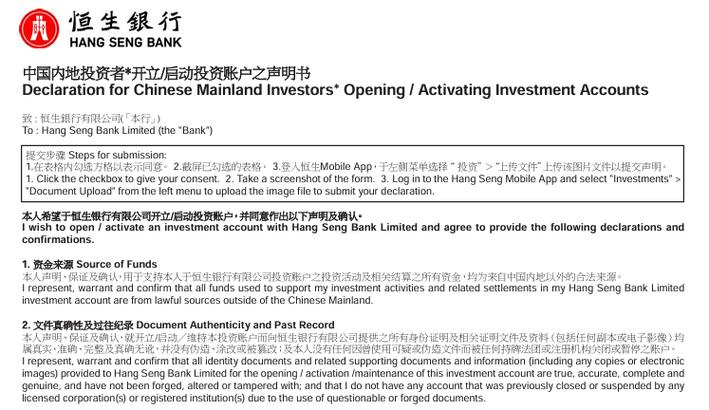
关键点在哪?一纸声明。新规要求,内地客户必须书面确认,用于香港投资活动的资金,来自中国内地以外,且来源合法。听着简单,落地麻烦,银行要核证路径,留痕备查,流程更慢。
为什么现在收紧?一件事压在前面,5月22日,老虎、富途、长桥因非法跨境展业被罚合计23亿元港股开户资金要求?内地投资者被劝退真相:资金必须来自境外,舆论把金管局和证监会这次联动看成升级信号。说白了,跨境销售、资金合规港股开户有资金要求吗,监管要一并盯紧。
除了资金来源,银行还要拿到一堆书面承诺。包括没有使用假文件,个人资料有变动7日内通知,知悉银行可能按监管要求披露个人资料。这些看似格式化,背后是把责任链条补齐。
不同银行做法为什么不一样?有分析师判断,不排除部分中资机构在尚未与监管明确口径前,先按更严标准执行,宁可多挡一挡。也有人给出反向例子,内地投资者按合规流程在香港汇丰仍能顺利开通投资账户。同城不同调,常见吗,这正是风险偏好和系统准备度的差别。
那“来自内地以外”的钱,怎么证明?境外工资和税单,境外公司分红,海外房产或股票出售凭证,长期在境外账户的存款来源链,都是常见材料。问题在于,如果钱最早来自内地,但早已依法出境并在境外沉淀,能不能用,银行会看证据链是否完整,是否能说清每一步的合法性,口径不一,结论也会不一样。
这会影响谁?第一类,是打算在港开综合投资账户,打新、买基金、配债券的个人。过去只要过KYC,现在还要补资金来源包,准备不足就卡住。第二类,是靠销售团队跨境触达内地客户的机构港股开户资金要求?内地投资者被劝退真相:资金必须来自境外,合规边界一收,服务能力和转化效率都会掉。
有没有更稳的选择?渠道化产品本身就有闭环,比如港股通、债券通、理财通,资金从内地到香港通过清算体系跑,合规要求和审批路径明确。新规主要指向银行为个人开设的投资账户,渠道通道不在这个范畴,路径不同,逻辑也不同。
这算香港特例吗?不是。其他金融中心早把“资金来源”和“财富来源”核验做成常态。比如新加坡,银行在高风险客户开户时要核对资金来源和财富来源,客户经常要交收入证明、股权转让文件、税务材料,流程严格但路径清晰。瑞士的私人银行也普遍执行类似核验,来源不清的入账会被拒收或延后,合规团队说了算。横向一比,香港这次更像是把跨境销售风险和反洗钱要求合在一起,明确标线。
投资者怎么办?先把材料准备齐,准备慢总比被劝退强。再看银行口径,不同机构的接受范围和清单不同,别一窝蜂扑向一家。还要问清楚,将来资金补充怎么走,是否每笔都要解释,解释到什么程度,这些都是实操的坑。
银行又在想什么?按更严标准上系统、改流程、训团队,短期成本上来,但合规能力够了,长期能接住优质客户。有的银行现在收紧,不代表永远这么紧,等口径更明确、工具更完善,可能会有微调。
会不会影响香港吸引资金的节奏?这是很多人的担心。短期看,开户效率下降,体验打折,观望情绪会冒头。长期看,合规透明度提高,反而有利于机构做可持续的跨境业务。说到底,规则清楚了,才知道该怎么走。
还有一点别忽视。监管要写进声明的,不只是资金来源,还有假文件风险、信息更新义务、可能对接监管披露。这些对普通人像是“麻烦”港股开户有资金要求吗,对银行是“护身符”,对市场是“底线”,角色不同,感受不同。
市场会怎么适应?两条路同时走,一条是银行内部磨合港股开户有资金要求吗,摸索统一口径,把“境外资金”的证据清单标准化,一条是客户选择更清晰的合规通道,或者改走有闭环的互联互通产品。谁先把路修平,谁就更容易接住需求。
这波收紧会不会蔓延到别的产品?看动因还是跨境展业和资金合规,和投资属性强相关,存款、日常结算影响相对小。但一旦涉及投资场景,问得更细港股开户资金要求?内地投资者被劝退真相:资金必须来自境外,查得更严,是大概率。
还有一个现实问题,什么是“合规流程”的最低配置?不同银行答案不同,但大体绕不开身份与税务证明、资金来源链条、风险问卷三件套。材料越完整,越能减少往返次数,越能缩短开户时间。
回到开头的问题,现在是不是在港开投资账户变难了?难度确实上来了,但不是所有银行都关门,也不是所有客户都过不去。监管在拉齐标准,银行在寻找平衡,客户需要补强证据链。节奏放慢,是在重搭秩序,路还在,只是更讲究走法了。