全球新能源车企销冠,9个月内市值蒸发8000亿——这是比亚迪的现状中国股票市场总市值增速,也是中国新能源汽车行业收到的一份“体检报告”。结论很直接:行业病了,病在“量增利减”,病因是资本市场的定价逻辑已经从“科技股”切换到了“制造股”,而此前的商业模式没能跟上这一转变。
它卖得越多,为什么越不值钱?
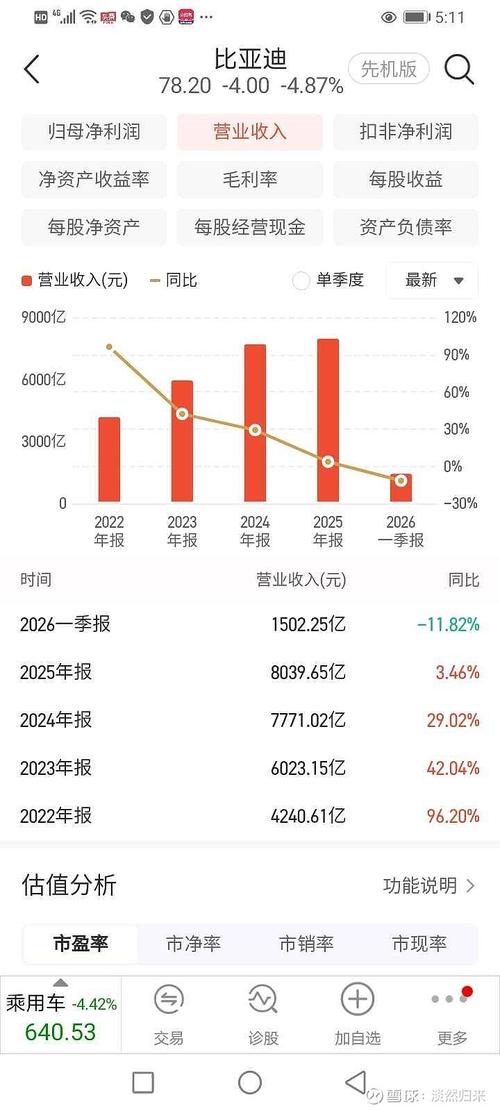
比亚迪的“化验单”上有几个异常指标。2025年全年营收突破8000亿元,但净利润反而同比下滑19%;2026年一季度净利润更是断崖式下跌55%。单车净利润被压缩到约6600元,70%的销量集中在10-20万元的中低端价格带。
资本市场不再为“全球销冠”的故事买单了。比亚迪的市盈率已经从过去的上百倍中国股市总市值增速放缓,比亚迪卖越多越不值钱,回落至31.83倍,与上游动力电池巨头宁德时代23.4倍的市盈率基本处在同一区间。这意味着,市场已经粗暴地将它从“高科技成长股”的估值篮子里扔出来中国股市总市值增速放缓,比亚迪卖越多越不值钱,贴上了“传统周期制造业”的标签。
这背后是两个无法回避的现实:国内新能源汽车渗透率突破60%后,行业增速显著放缓,增量红利消失;同时,碳酸锂价格飙升超160%、车规级芯片涨价180%,外部成本压力毫无减弱迹象。
这不是比亚迪的病中国股票市场总市值增速,是全行业的综合征
比亚迪的遭遇并非孤例中国股市总市值增速放缓,比亚迪卖越多越不值钱,它是整个行业退烧的缩影。受其影响,2025年9月至今,整个新能源汽车板块估值全线溃退。科创龙头“蔚小理”的市值全部跌破千亿港元关口,理想汽车较其历史峰值回撤超过70%。
就连上游宁德时代的利润规模,都超过了全行业18家主流上市车企的总和。这是一个令人不安的数据:车企在产业链最末端,沦为“打工者”。
资本的反应最诚实。申万汽车指数在不到一个月内下跌近19.6%,板块总市值蒸发约5700亿元。资金正在用脚投票——2026年上半年,一级市场上90%以上的创投资金都涌向了AI、具身智能赛道,而非传统整车制造项目。
那个仅凭“故事”和“增速”就能融来热钱的时代,彻底结束了。
预后判断:行业进入微利常态化,分化已是定局
这场“非正常降温”会持续多久?答案是,这绝不是一次短期调整,而是一个结构性拐点。行业已经正式进入微利常态化阶段中国股票市场总市值增速,2026年1-5月汽车行业整体利润率仅为3.4%,2026年全年国内市场零售量预计将同比下跌15%-20%。
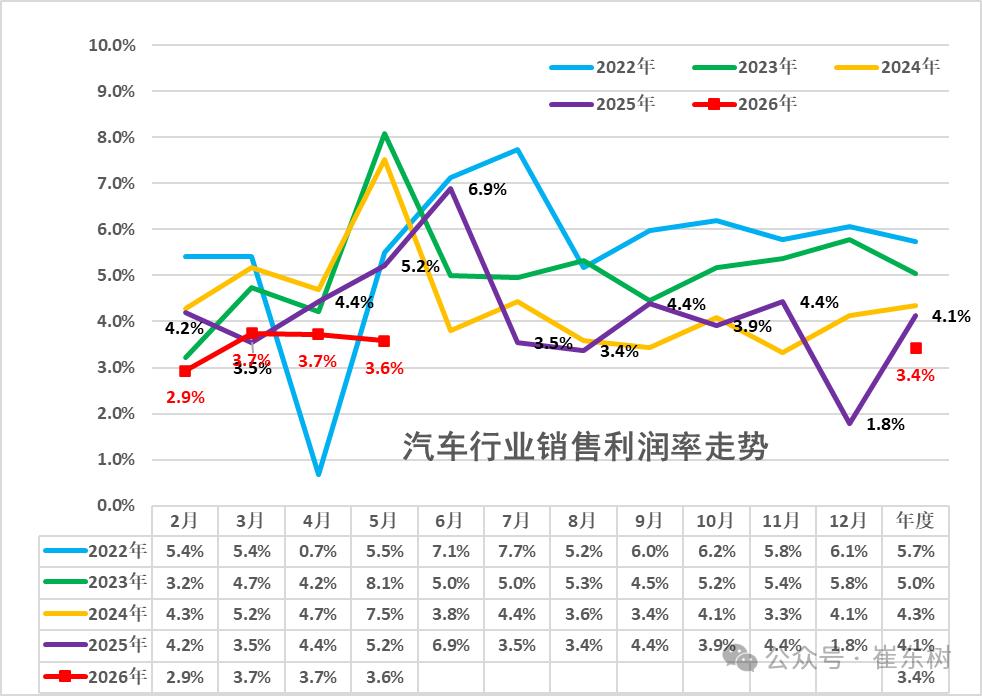
2022-2026年汽车行业销售利润率走势图表
过去十年“以价换量”的增长路径已经走到了尽头。
预后将出现明确的分级:
长城汽车董事长魏建军的话一针见血:“没有利润的企业,绝不可能可持续发展。”当资本市场从“相信故事”转向“验证现金流”,整个行业的游戏规则已经彻底改写。