一级资本充足率这个概念是评估银行健康状况的核心中的核心。
一、一句话理解
一级资本充足率衡量的是银行最优质、最核心的自有资本 能否足够覆盖其风险加权资产所带来的潜在损失。
您可以把它想象成一家公司的“实打实的本金”和“有风险的业务规模”之间的比例。这个比例越高,说明公司用自己的钱做缓冲的能力越强新巴塞尔资本协议内容,根基越稳固。
二、深入解析:分子的构成(什么是一级资本?)
“一级资本”是银行资本里质量最高、吸收损失能力最强的部分。它就像是银行抵御风险的“第一道防线”和“核心防线”。它又进一步分为两类:
1. 核心一级资本(CET1) - “最核心的家底”
这是银行资本里质量最高、最可靠的部分,主要包括:
特点:这部分资本完全属于银行的股权持有人,没有固定的支付要求,可以在银行持续经营和破产清算时全额、永久地吸收损失。
2. 其他一级资本(AT1) - “特殊的补充资金”
这就是我们上一个话题中详细讨论的优先股和永续债等工具所在的类别。
特点:
重要区别:核心一级资本是“肉搏战”的主力,而其他一级资本是带有特殊条款的“预备役部队”。
因此,一级资本 = 核心一级资本 + 其他一级资本
三、分母:风险加权资产(RWA)
分母和总资本充足率的分母完全一样新巴塞尔资本协议内容,都是风险加权资产。
它不仅仅是银行的总资产,而是将不同风险的资产分别乘以一个风险权重后加总得出的数值。
使用风险加权资产的目的,是为了让银行为高风险业务准备更多的资本,从而抑制其过度冒险的冲动。
四、计算公式
一级资本充足率 = (一级资本 - 对应扣除项) / 风险加权资产 × 100%
核心一级资本充足率 = (核心一级资本 - 对应扣除项) / 风险加权资产 × 100%
五、为什么它如此重要?——监管的“硬杠杠”
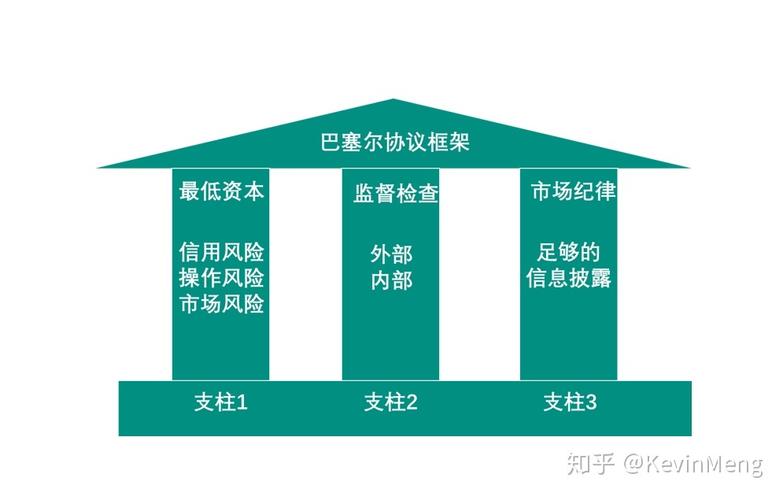
一级资本充足率,尤其是核心一级资本充足率新巴塞尔协议内容解读:一级资本充足率,银行的安全垫有多厚?新巴塞尔协议内容解读:一级资本充足率,银行的安全垫有多厚?,是国际银行业监管(巴塞尔协议III)和中国银保监会最为看重的指标。它直接反映了银行依靠自身核心力量抵御风险的能力。
根据监管要求,中国的银行必须同时满足以下最低要求:
核心一级资本充足率 ≥ 5%一级资本充足率 ≥ 6%资本充足率 ≥ 8%
然而,这只是“地板线”。在实际中,监管机构还会附加:
因此,对于像工、农、中、建这样的大型银行,它们的核心一级资本充足率的实际监管要求通常在 8.5% 以上。如果这个指标逼近警戒线新巴塞尔协议内容解读:一级资本充足率,银行的安全垫有多厚?,市场会非常紧张,银行管理层必须优先考虑如何补充核心资本(如增发普通股)。
总结与联系
指标
核心是什么?
为什么重要?
核心一级资本充足率
衡量银行最优质、最可靠的资本(普通股等)是否充足。
是银行真正的“底子”和抗风险能力的终极体现,是监管和市场最关注的指标。
一级资本充足率
衡量银行核心资本 + 优先股/永续债等是否充足。
反映了银行包括“特殊补充资金”在内的核心抗风险能力。
资本充足率
衡量银行所有合格资本(一级+二级资本)是否充足。
反映银行整体的资本充足情况,但不如一级资本指标关键。
现在您就能明白新巴塞尔资本协议内容,银行之所以热衷于发行优先股和永续债,首要目的就是为了补充其他一级资本,从而直接提升一级资本充足率,以满足严格的监管要求,同时又能避免像增发普通股那样稀释原有股东的权益。